Ипотека на офф-план в Дубае: когда банк действительно даст кредит

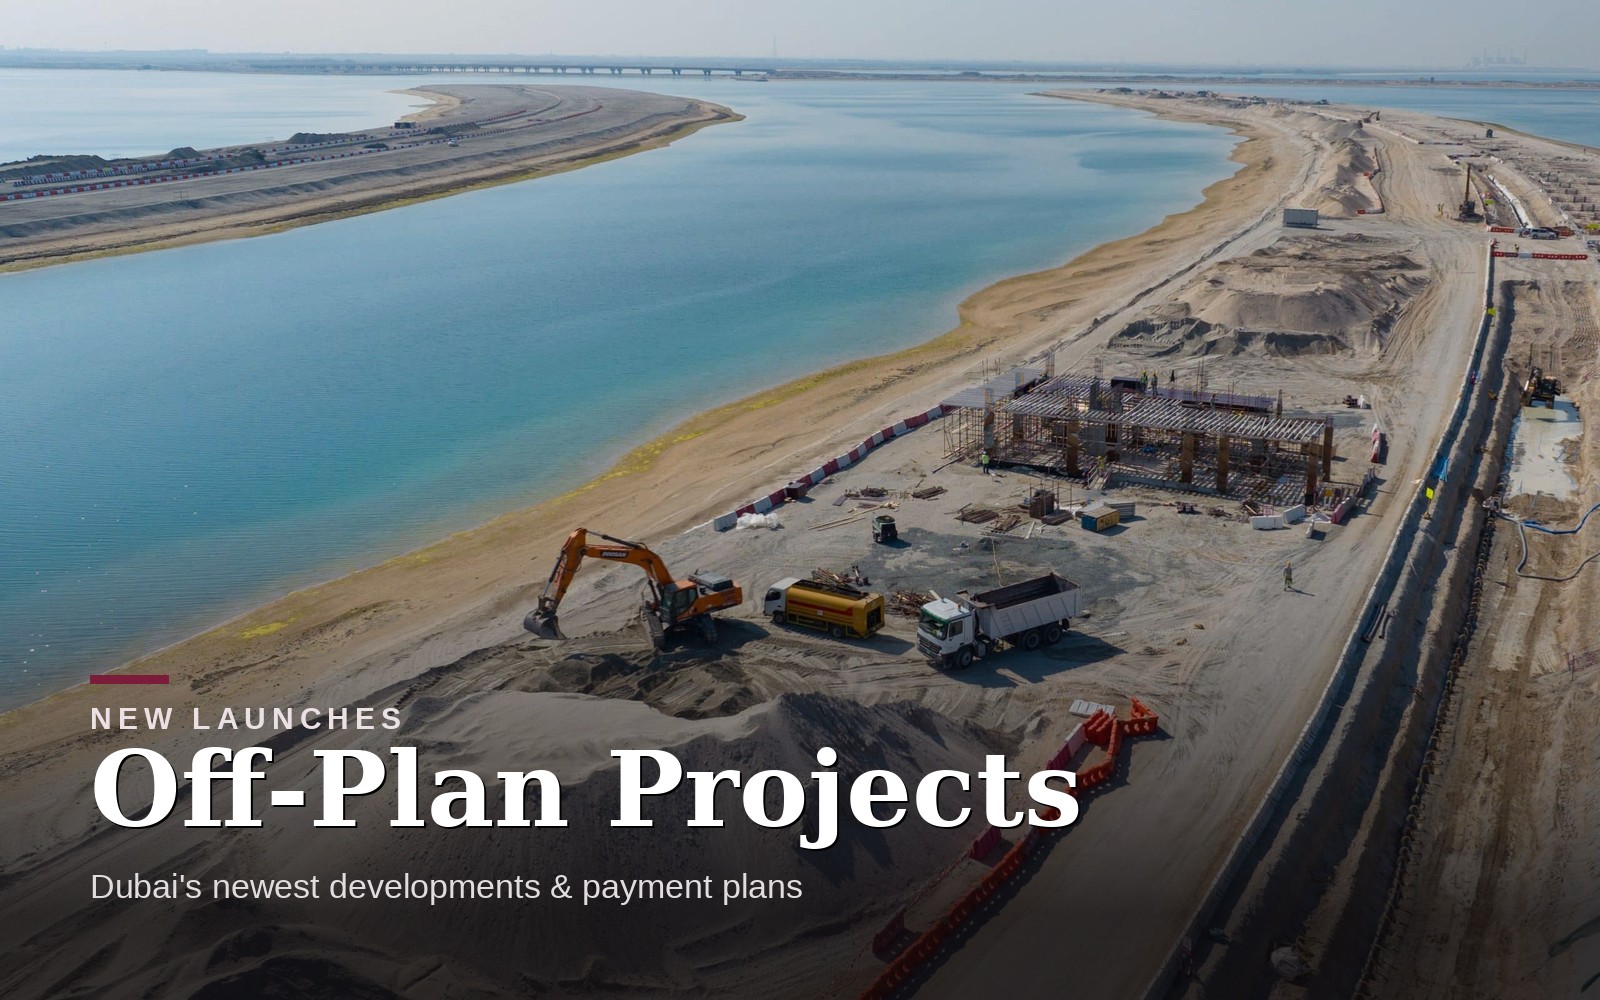
Off-plan property projects for sale in Dubai
Финансирование офф-плана · Гид для покупателей · Обновлено в сентябре 2026

Ипотека на офф-план в Дубае
Лимит 50%, переход при сдаче и когда банк выдаст кредит

Финансирование объекта, которого ещё не существует, устроено совсем не так, как финансирование готового. Лимит LTV сокращается вдвое, девелопер должен быть в списке вашего банка, а в день завершения объекта правила снова меняются. Вот как на самом деле устроено кредитование офф-плана в Дубае и почему большинство покупателей берут финансирование при сдаче.

🏗️ Лимит Центрального банка 50%
🏦 Требуется одобрение девелопера
🗓️ Источники 2025–2026 годов
50%Макс. LTV при покупке офф-плана
≈35%Степень готовности, которую обычно требуют банки
80%Макс. LTV после готовности объекта
1000 дирхамов ОАЭСбор за самостоятельную регистрацию Oqood
Основное правило

Почему финансирование офф-плана ограничено половиной цены

Каждый лимит LTV в системе ОАЭ зависит от того, кто вы и что покупаете, — кроме одного. Если вы покупаете объект на этапе строительства, банк может выдать максимум 50% от оценочной стоимости— будь вы экспатом-резидентом, гражданином ОАЭ или зарубежным инвестором и каким бы ни был ваш доход. dataHabibi (11 июля 2026), Grovy (3 июля 2026) и Mortgease (9 июня 2026) указывают лимит на одном и том же уровне.

Логика становится очевидной, если взглянуть со стороны кредитора. Ипотека обеспечивается активом. Объект офф-план — ещё не актив, а договорное право его получить, зарегистрированное во временном реестре и зависящее от того, достроит ли девелопер здание. Банк не может его осмотреть, не может оценить обычным способом и не может изъять и продать, если что-то пойдёт не так. Сокращение риска вдвое — способ, которым регулирование учитывает эту разницу.

Лимит — лишь внешняя граница. Политика банков находится далеко внутри неё. Mortgeaseв гиде, обновлённом 9 июня 2026 года, сообщает, что кредиторы обычно хотят, чтобы проект был готов как минимум примерно на 35%, ожидают, что покупатель уже внёс из собственных средств около 50% цены , и предпочитают, чтобы сдача ожидалась примерно в течение 24 месяцев. Тот же источник называет Mashreq, Dubai Islamic Bank, Arab Bank и Emirates NBD банками с продуктами для офф-плана или партнёрскими программами с девелоперами, как правило предварительно одобренными для крупных девелоперов, включая Emaar, Dubai Holding и Aldar; остальные оцениваются в индивидуальном порядке.

Именно последнее условие покупатели недооценивают. В случае готового объекта банк оценивает вас и здание. В случае офф-плана — вас, здание и девелопера. Безупречный по кредитной истории заявитель, покупающий у девелопера вне одобренного банком списка, может обнаружить, что финансирования нет вообще ни при каком LTV, — поэтому вопрос о финансировании стоит задать до заполнения формы бронирования, а не после.

С другой стороны, изменение в начале 2025 года подтолкнуло ситуацию в обратном направлении. The National (25 января 2025) и Khaleej Times (26 января 2025) сообщили, что с 1 февраля 2025 года банки перестали финансировать сбор Dubai Land Department в размере 4% и агентскую комиссию 2%. Поскольку план оплаты от девелопера распределяет расходы на период строительства и требует на старте гораздо меньше наличных, чем покупка на вторичном рынке, Khaleej Times отмечалось, что, по ожиданиям участников рынка, это изменение сделает офф-план и длинные планы оплаты относительно ещё привлекательными, а не наоборот.

Перспектива TruHauz: Сначала задайте вопрос о финансировании. До бронирования выясните, одобрил ли какой-либо банк заранее конкретного девелопера и проект и на каком этапе строительства он начнёт кредитовать. Если ответ отрицательный, покупка не обязательно ошибочна, — но это покупка за наличные в рассрочку, и планировать её нужно соответственно. Наш гид как получить ипотеку в Дубае описывает общие рамки, офф-план или готовая недвижимость в Дубае взвешивает сам выбор, а регистрация Oqood объясняет, как регистрируется покупка офф-плана до появления титульного документа. Исламские банки тоже финансируют покупки офф-плана — через схемы форвардной аренды, описанные в нашем гиде по исламской ипотеке в Дубае.

Финансирование офф-плана: кратко

Что меняется, когда здания ещё нет

Макс. LTV · офф-план50%
Зависит от типа покупателяНет
Требуемый этап строительства≈35%+
Собственные средства, внесённые заранее≈50% цены
Одобрение девелопераОбязательно
Где регистрируетсяВременный реестр Oqood
Титульный документ на этом этапеНе выдаётся
Где хранятся средства покупателяЭскроу-счёт проекта
Регистрационный сбор DLD4% от стоимости
Макс. LTV после завершенияДо 80%
Бок о бок

Финансирование офф-плана и готовой недвижимости: сравнение

Тот же покупатель, тот же банк, тот же бюджет — и существенно иной результат лишь в зависимости от того, достроен ли объект.

Характеристика Покупка на этапе строительства Готовая недвижимость Влияние
Максимальный LTV50%До 80% · экспат, первое жильё ≤ AED 5MСамое большое различие
Зависит от категории покупателяНет — одинаково для всехДа — по гражданству, стоимости, количеству объектовПослаблений нет
Предварительное одобрение девелопераТребуется кредиторомНе применяетсяМожет заблокировать сделку
Условие по этапу строительстваОбычно готовность ≈35% или большеНе применяетсяОграничение по срокам
Чем обеспечен кредитПраво, зарегистрированное во временном реестреЗарегистрированный титульный документОснова андеррайтинга
Регистрационная записьВременный реестр OqoodТитульный документ, AED 250Другой документ
Регистрационный сбор DLD2% продавец + 2% покупатель2% продавец + 2% покупательТа же базовая ставка
Оформление у трасти / регистратораЧерез портал OqoodAED 2,000 или 4,000 + НДС у трастиДругой порядок
Самостоятельная регистрация девелоперомAED 1,000 через портал OqoodНе применяетсяНа стороне девелопера
Заявленный DLD срок оказания услугиОдин рабочий день25 минутДлительность процесса

Лимиты LTV — по данным dataHabibi (11 июля 2026), Grovy (3 июля 2026) и Mortgease (9 июня 2026), ссылающихся на ипотечные правила Центрального банка ОАЭ; условия по этапу строительства и одобрению девелопера — по данным Mortgease, обновлено 9 июня 2026 года. Сборы Dubai Land Department и заявленные сроки услуг — из тарифов электронных услуг DLD, приведённых в нашем гид по сборам DLD, по состоянию на 24 августа 2026 года. Требования банков различаются и меняются — уточняйте актуальные условия у кредитора.

Шесть условий

Что проверяет банк перед кредитованием офф-плана

Выполнить пять из них недостаточно. Кредитование офф-плана — это последовательность фильтров, и каждый из них способен сам по себе завершить заявку.

Потолок 50%
Фильтр 01 · Регулирование
50% максимальный LTV
Применяется кЛюбой тип покупателя
Обсуждается лиНет
ОснованиеОценочная стоимость
Ваша доляНе менее половины
Ход строительства
Фильтр 02 · Проект
≈35% готовности или больше
Некоторые кредиторы хотятВыше
Ожидаемая сдачаВ течение ≈24 месяцев
Проверяется поЭтапы проекта
Ранний этап старта продажФинансируется редко
Девелопер в списке
Фильтр 03 · Контрагент
Одобренные девелопер и проект
Обычно предварительно одобреныEmaar, Dubai Holding, Aldar
ОстальныеВ индивидуальном порядке
Спросите до того, каквы забронируете
Если нет в спискеФинансирования нет
Сначала собственные средства
Фильтр 04 · Очерёдность
≈50% цены уже оплачено
Куда оплачиваетсяЭскроу-счёт проекта
Когда подключается банкПосле вашего взноса
Практический эффектФинансирование на позднем этапе
Готовьтесь кНаличные на период строительства
Доход и резидентство
Фильтр 05 · Заёмщик
50% коэффициент долговой нагрузки по-прежнему действует
Продукты для офф-планаОбычно для резидентов ОАЭ
УчитываетсяВсе текущие долги
Макс. срок25 лет
Пороги доходаУстанавливает кредитор
Сборы наличными
Фильтр 06 · Завершение сделки
4% + 2% больше не финансируются
Регистрация в DLD4% от стоимости
Агентская комиссияОбычно 2%
С1 февраля 2025
Знания + инновацииAED 20

Не уверены, можно ли профинансировать ваш проект?

Назовите нам девелопера, проект и этап строительства. TruHauz выяснит, какое финансирование реально доступно, до того как вы внесёте бронь.

Спросить TruHauz →
Компромисс

Три фактора, определяющие, как финансировать объект офф-план

Финансирование офф-плана редко сводится к одному решению. Это выбор того, когда подключится банк, — и этот выбор заметно меняет цифры.

Передача

Ожидание меняет потолок

Лимит 50% привязан к статусу объекта, а не к вам. В день, когда объект завершён, оценён и зарегистрирован, на него начинают распространяться лимиты для готовой недвижимости — до 80% для первого жилья экспата-резидента стоимостью до AED 5 миллионов включительно. Для многих покупателей самый дешёвый путь — план девелопера на период строительства и банк при завершении.

≠

План оплаты — не ипотека

План девелопера — это обязательство перед девелопером, согласованное до появления актива, а последствия пропуска платежей определяются законодательством об офф-плане, а не ипотечными правилами. Он не регулируется как банковский кредит и не заменяет последующее одобрение ипотеки.

Оценка

Завершение переоценивает всё

Ипотека при сдаче рассчитывается от оценки банком готового объекта, а не от цены, согласованной на старте продаж. Если стоимость выросла, требуемый взнос уменьшается. Если оценка окажется ниже цены договора, разницу полностью покрывает покупатель, — в этом и состоит концентрированный риск ставки на финансирование при сдаче.

Расчётный пример — один и тот же объект, профинансированный в два разных момента. Исходные данные: апартаменты офф-план за AED 1,200,000, экспат-резидент без другой недвижимости в Дубае, оценка в обоих случаях равна цене, агентская комиссия не учитывается. Вариант A, кредит в период строительства: при лимите 50% кредит составляет AED 600,000, а ваш собственный взнос — AED 600,000, плюс сбор Land Department 4% в размере AED 48,000 наличными — около AED 648,000 собственных средств. Вариант B, кредит при сдаче: как для готового первого жилья стоимостью до AED 5 миллионов включительно лимит повышается до 80%, поэтому кредит составляет AED 960,000, а взнос — AED 240,000, плюс тот же сбор AED 48,000 — около AED 288,000. Подвох в том, что вариант B всё равно требует оплачивать платежи девелоперу на этапе строительства — наличными или по плану оплаты — и делает вас зависимым от оценки при сдаче. Это пример, построенный на указанных исходных данных и опубликованных лимитах и сборах, приведённых выше, а не расчёт стоимости, предложение или прогноз. Измените любой параметр — и цифры изменятся.
Часто задаваемые вопросы

Часто задаваемые вопросы

Вопросы, которые покупатели чаще всего задают о финансировании офф-плана в Дубае.

Можно ли получить ипотеку на объект офф-план в Дубае?+
Да, но на гораздо более жёстких условиях, чем для готового объекта, и не для каждого проекта. Центральный банк ОАЭ ограничивает LTV при любой покупке офф-плана 50% для всех категорий покупателей, поэтому как минимум половину цены вы оплачиваете сами. Сверх этого лимита всё определяется политикой банка: в гиде Mortgease, обновлённом 9 июня 2026 года, сообщается, что банки обычно хотят, чтобы проект был готов как минимум примерно на 35%, ожидают, что покупатель уже внёс около 50% цены, и кредитуют только проекты предварительно одобренных девелоперов.
Каков максимальный LTV для объекта офф-план в Дубае?+
50% от оценочной стоимости. Это одинаково для экспатов-резидентов, граждан ОАЭ и нерезидентов и не растёт с доходом и не снижается с размером покупки. Это единственный лимит LTV в системе Дубая, который не зависит от категории покупателя. dataHabibi (11 июля 2026), Grovy (3 июля 2026) и Mortgease (9 июня 2026) указывают лимит 50%. Для сравнения: экспат-резидент, покупающий готовое первое жильё стоимостью до AED 5 миллионов включительно, может занять до 80%.
Какие банки в Дубае выдают ипотеку на офф-план?+
В гиде Mortgease за июнь 2026 года названы Mashreq, Dubai Islamic Bank, Arab Bank и Emirates NBD — кредиторы с продуктами для офф-плана или партнёрскими программами с девелоперами, как правило предварительно одобренными для крупных девелоперов, включая Emaar, Dubai Holding и Aldar; другие девелоперы рассматриваются в индивидуальном порядке. Практическое следствие: девелопер важен не меньше, чем ваше собственное финансовое положение, — надёжный заёмщик, покупающий у девелопера вне одобренного банком списка, может не найти кредитора вовсе, тогда как тот же заёмщик без проблем купит аналогичный объект у одобренного девелопера.
Что лучше: план оплаты от девелопера или ипотека на офф-план?+
Это разные инструменты, и правильный ответ зависит от ваших наличных средств. План оплаты от девелопера распределяет цену на платежи, привязанные к этапам строительства, и согласовывается с девелопером, а не с банком, поэтому не требует одобрения ипотеки и не ограничен лимитом 50%. Ипотека на офф-план — это банковский кредит под залог объекта по опубликованной ставке, подлежащий регулированию. Многие покупатели пользуются планом девелопера на период строительства, а банковское финансирование оформляют при сдаче, когда на готовый объект распространяются более высокие лимиты LTV.
Что происходит с ипотекой при сдаче объекта?+
Сдача — это момент, когда объект перестаёт быть офф-планом, и вместе с этим меняются правила финансирования. Когда объект завершён, оценён и зарегистрирован, на него распространяются стандартные лимиты для готовой недвижимости — до 80% для первого жилья экспата-резидента стоимостью до AED 5 миллионов включительно. Поэтому очень многие покупатели в Дубае оплачивают платежи на этапе строительства из собственных средств или по плану девелопера и обращаются в банк только при завершении. Ипотека тогда рассчитывается от оценки банком готового объекта, которая может оказаться выше или ниже цены, согласованной несколькими годами ранее.
Какие сборы платятся при покупке офф-плана в Дубае?+
Dubai Land Department взимает регистрационный сбор 4% при первичной продаже офф-плана — 2% с продавца и 2% с покупателя, а также сбор Knowledge AED 10 и сбор Innovation AED 10. Самостоятельная регистрация девелопером через портал Oqood стоит AED 1,000, а заявленный Land Department срок оказания услуги — один рабочий день. На этом этапе титульный документ не выдаётся: предварительная регистрация фиксируется в Oqood, а титульный документ оформляется после завершения. С 1 февраля 2025 года банки больше не финансируют сбор Land Department 4% и агентскую комиссию 2%, поэтому обе суммы нужно оплачивать наличными.
Читайте также:  Лимиты LTV Центрального банка, включая потолок 50% для офф-плана, сведены в таблицу с указанием источника в нашем гиде  покупка недвижимости в Дубае в рассрочку. Прежде чем девелопер или банк начнут всерьёз с вами работать, вам нужно письменное условное решение — см. наш гид по  предварительному одобрению ипотеки в Дубае. Общие рамки кредитования — лимиты LTV, коэффициент долговой нагрузки и полная потребность в наличных — изложены в материале как получить ипотеку в Дубае. Если остаток вместо банка финансирует девелопер, см. планах оплаты после сдачи в Дубае. Ваши платежи защищены эскроу-счётом проекта, о котором рассказано в эскроу-счета в Дубае, а сама покупка регистрируется через регистрация Oqood до выдачи титульного документа. Выбор между покупкой до или после завершения строительства взвешивается в материале офф-план или готовая недвижимость в Дубае, а выход до сдачи описан в материале о продаже офф-плана в Дубае до сдачи объекта. Счёт Land Department расписан по статьям в сборы DLD в Дубае, процесс оценки при сдаче — в оценка недвижимости в Дубае, а ваши права при завершении — в материале снаггинг и приёмка объекта в Дубае.

Этот гид содержит общую информацию о том, как работает кредитование офф-плана в Дубае, на основе источников, названных и датированных в тексте. Это не юридическая, налоговая или финансовая консультация и не рекомендация какого-либо кредитора, девелопера, проекта или продукта. Регуляторные лимиты, требования банков, списки одобренных девелоперов и тарифы меняются. Прежде чем брать обязательства, уточните актуальные условия у кредитора и получите независимую консультацию.
Поговорить с TruHauz

Проверьте финансирование до бронирования

TruHauz выясняет, можно ли профинансировать проект, на каком этапе и на каких условиях, — до оплаты брони, а не после. Расскажите, какие объекты вы рассматриваете.
📞Телефон / WhatsApp+971 52 971 5488
📧Электронная почтаhello@truhauz.com
🏢Лицензия RERA60838 — Дубай, ОАЭ

Присоединяйтесь к обсуждению